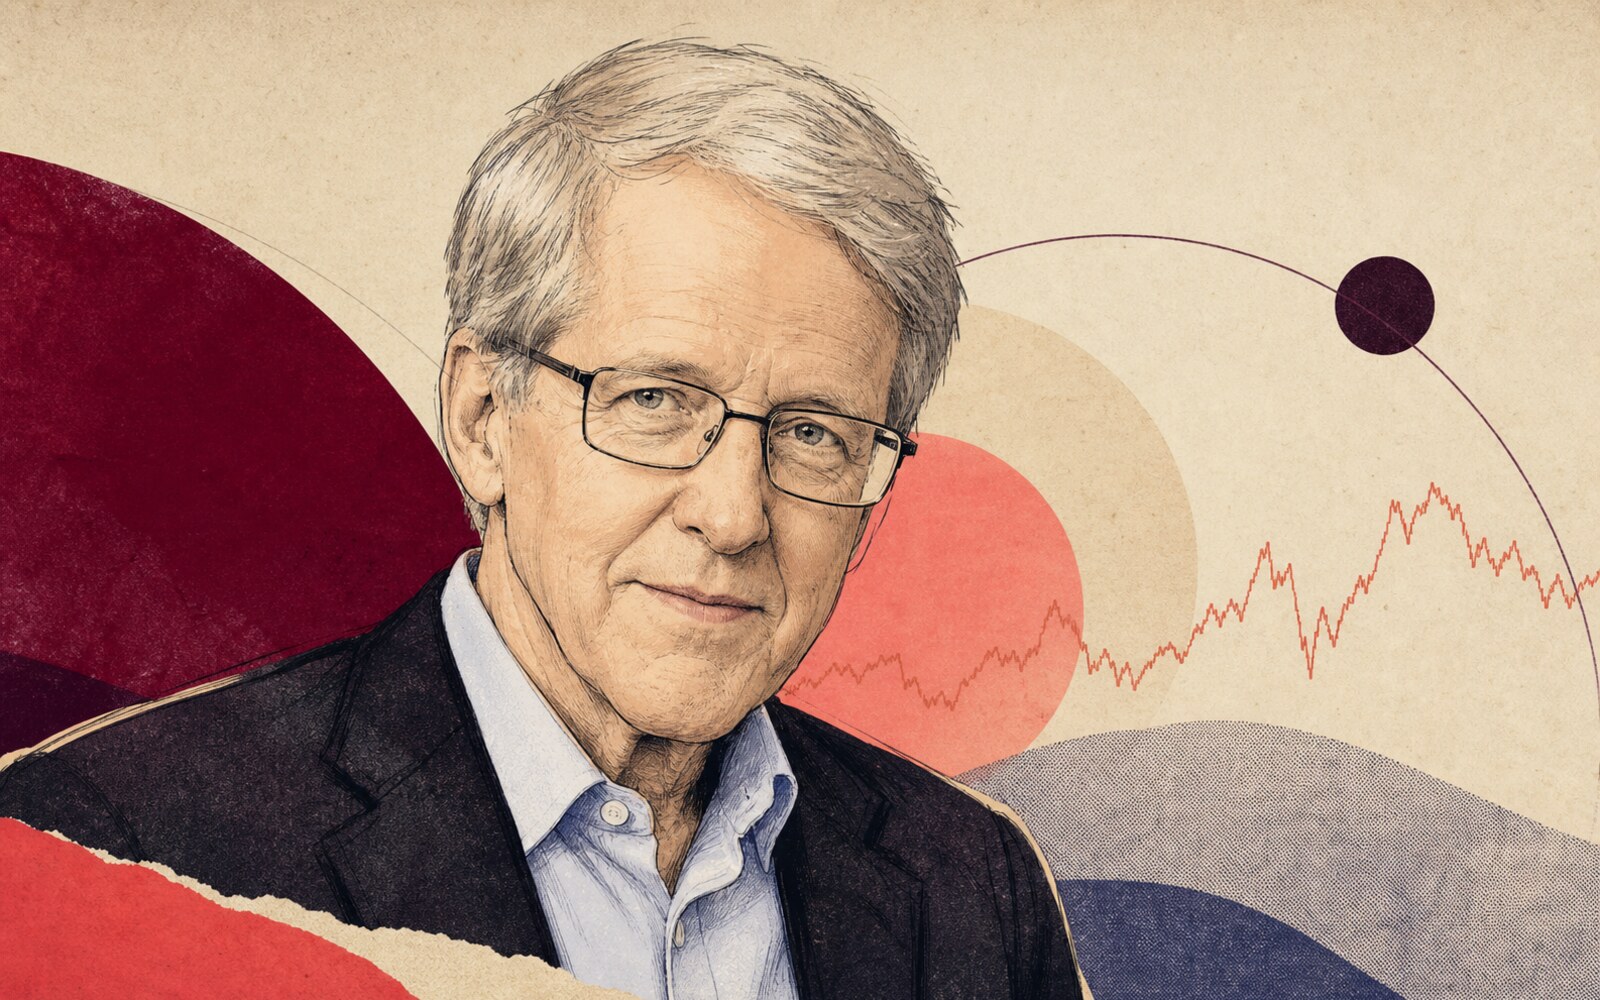
O mundo das finanças quantitativas é repleto de autores cujas contribuições moldaram a forma como compreendemos os mercados, o risco e o comportamento dos preços. De Harry Markowitz, que formalizou a teoria moderna do portfólio, a Eugene Fama, que elevou a hipótese dos mercados eficientes à condição de paradigma dominante, passando por Fischer Black e Myron Scholes, cujo modelo de precificação de opções transformou permanentemente a prática financeira, a disciplina construiu ao longo do século XX um edifício analítico de extraordinária sofisticação. É nesse mesmo edifício, porém, que Robert James Shiller escolheu trabalhar, não para habitá-lo confortavelmente, mas para questionar algumas de suas fundações. Hoje, 29 de março, Shiller completa 80 anos, e a ocasião justifica uma pausa para examinar com cuidado a obra de um dos economistas mais originais e provocadores de sua geração.
Shiller nasceu em 1946 em Detroit, Michigan. Graduou-se pela Universidade de Michigan em 1967 e seguiu para o Massachusetts Institute of Technology, onde obteve o mestrado em 1968 e o doutorado em 1972. No MIT, teve como orientadores figuras centrais da macroeconomia e das finanças modernas, e entre seus colegas de doutorado estava Mario Draghi, que viria a presidir o Banco Central Europeu. Após passagens pela Universidade de Minnesota e pela Wharton School da Universidade da Pensilvânia, estabeleceu-se em Yale em 1982, onde leciona até hoje como Sterling Professor of Economics, a mais alta distinção acadêmica conferida pela universidade.
Preços que se movem demais
A contribuição intelectual de Shiller tem um fio condutor que atravessa toda a sua obra: a convicção de que os mercados financeiros não são racionais no sentido que a teoria dominante pressupõe, e que ignorar essa evidência tem consequências práticas e teóricas graves. Essa convicção não era, em Shiller, produto de intuição ou postura ideológica, mas de um resultado empírico preciso e perturbador que ele apresentou em 1981 nas páginas da American Economic Review, num artigo cujo título já era uma acusação: "Do Stock Prices Move Too Much to Be Justified by Subsequent Changes in Dividends?"
A lógica do argumento parte da equação fundamental de precificação de ativos. Se os mercados são eficientes e os agentes formam expectativas racionais, o preço corrente de uma ação deve ser igual ao valor presente dos dividendos futuros esperados. Dessa relação deriva uma consequência testável: como o preço observado hoje é a expectativa do preço ex post racional (o preço que prevaleceria se os agentes conhecessem os dividendos futuros com certeza), a variância do preço observado deve ser necessariamente menor ou igual à variância desse preço ex post racional. Em termos formais, a desigualdade de variância implica que \(\operatorname{Var}(P) \leq \operatorname{Var}(P^{\ast})\), onde \(P^{\ast}\) é o preço ex post calculado com informação perfeita sobre o fluxo futuro de dividendos (SHILLER, 1981). Shiller testou essa desigualdade utilizando dados do índice S&P Composite desde 1871, e o resultado foi inequívoco: a variância dos preços observados era sistematicamente muito superior à variância que a teoria racional autorizaria. Os preços se moviam em excesso, muito além do que qualquer revisão racional das expectativas sobre dividendos futuros poderia justificar. O resultado fundamental era que o modelo de valor presente previa uma volatilidade incompatível com os dados: os preços das ações eram muito mais voláteis do que os dividendos futuros descontados implicariam.
O impacto do artigo foi imediato e duradouro. O que Shiller havia identificado ficou conhecido como o excess volatility puzzle, o quebra-cabeça da volatilidade excessiva, e gerou uma literatura extensa de respostas, críticas e extensões ao longo das décadas seguintes. Paralelamente, em colaboração com John Y. Campbell, Shiller aprofundou a análise das relações entre preços, lucros e retornos esperados. Em seu artigo seminal de 1988, "Stock Prices, Earnings, and Expected Dividends", publicado no Journal of Finance, Campbell e Shiller introduziram o uso do índice CAPE para prever retornos de longo prazo no mercado acionário. O CAPE (Cyclically Adjusted Price-to-Earnings ratio) é definido como o preço corrente do índice acionário dividido pela média dos lucros reais, ajustados pela inflação, dos dez anos anteriores. A média de longo prazo suaviza a volatilidade de curto prazo dos lucros e os ciclos econômicos de médio prazo, tornando-se uma medida mais fiel do poder de geração de lucros de longo prazo das empresas. A lógica da suavização é simples: lucros anuais são excessivamente sensíveis ao ciclo econômico, e utilizá-los diretamente para avaliar o mercado produz sinais ruidosos e pouco informativos sobre a trajetória de longo prazo dos retornos. Utilizando dados desde 1881, Campbell e Shiller demonstraram que quanto menor o CAPE, maior o retorno esperado para os investidores ao longo dos vinte anos seguintes.
Bolhas, comportamento e narrativas
A ferramenta analítica, porém, só ganhou notoriedade pública quando Shiller a utilizou para diagnósticos que a maioria dos participantes de mercado preferia ignorar. Em março de 2000, no exato pico da bolha das empresas de tecnologia, publicou Irrational Exuberance, obra na qual documentou, com o CAPE como instrumento central, que o mercado acionário americano estava sendo negociado a múltiplos absolutamente incompatíveis com qualquer fundamento histórico. Em 2014, Shiller expressou preocupação com o nível do CAPE, então acima de 25, patamar que havia sido superado desde 1881 apenas em três outros períodos: os anos ao redor de 1929, 1999 e 2007, todos seguidos de quedas severas. A bolha estourou meses depois da publicação do livro. Anos mais tarde, alertou com a mesma metodologia sobre a insustentabilidade dos preços do mercado imobiliário americano, antes do colapso que desencadearia a crise financeira de 2008. O índice Case-Shiller de preços de imóveis, desenvolvido em parceria com Karl Case, tornou-se a referência padrão para o acompanhamento do mercado habitacional americano e instrumento central no diagnóstico da bolha dos anos 2000.
A teoria subjacente a essas previsões é a de que mercados de ativos formam bolhas especulativas, períodos nos quais os preços se descolam sistematicamente de qualquer âncora fundamental e passam a ser sustentados pela própria expectativa autorrealizável de valorização contínua. Para Shiller, esse fenômeno não é uma anomalia passageira, mas uma propriedade recorrente de mercados habitados por seres humanos cujas decisões são moldadas por narrativas coletivas, por emoções e por comportamento de manada. Essa convicção o levou a se tornar um dos fundadores da economia comportamental aplicada às finanças, campo que busca incorporar os insights da psicologia ao estudo dos mercados. Em Animal Spirits (2009), escrito em coautoria com George Akerlof, laureado com o Nobel em 2001, Shiller argumentou que variáveis psicológicas como confiança, equidade percebida e suscetibilidade a narrativas exercem influência causal sobre variáveis macroeconômicas como consumo, investimento e nível de emprego, fenômenos que os modelos com expectativas racionais tratam como ruído ou anomalia. Essa linha de investigação culminou em Narrative Economics (2019), obra na qual Shiller propõe que histórias que se propagam viralmente na sociedade têm poder causal sobre o comportamento econômico agregado, exatamente como um vírus se espalha por uma população, afetando as decisões de consumo, investimento e poupança de forma coordenada e, por vezes, desestabilizadora.
Em 2013, Shiller recebeu o Prêmio Nobel de Economia, compartilhado com Eugene Fama e Lars Peter Hansen, pela análise empírica dos preços de ativos. A ironia da premiação não passou despercebida: Fama e Shiller representam visões quase opostas sobre o funcionamento dos mercados, e dividiram o palco em Estocolmo sem que a tensão entre suas obras houvesse sido plenamente resolvida. Fama demonstrou que os preços de curto prazo são essencialmente imprevisíveis; Shiller demonstrou que os preços de longo prazo exibem padrões de reversão à média que os tornam, ao menos parcialmente, previsíveis. Ambos estão certos, em horizontes temporais distintos, e é precisamente essa tensão não resolvida que torna o campo tão fértil. Aos 80 anos, Robert Shiller permanece ativo, e a melhor homenagem que se pode fazer ao seu aniversário é ler o que ele escreveu com a disposição de ser desconfortado.
Referências
AKERLOF, George A.; SHILLER, Robert J. Animal Spirits: How Human Psychology Drives the Economy and Why It Matters for Global Capitalism. Princeton: Princeton University Press, 2009.
CAMPBELL, John Y.; SHILLER, Robert J. Stock prices, earnings, and expected dividends. The Journal of Finance, v. 43, n. 3, p. 661-676, jul. 1988.
SHILLER, Robert J. Do stock prices move too much to be justified by subsequent changes in dividends? The American Economic Review, v. 71, n. 3, p. 421-436, jun. 1981.
SHILLER, Robert J. Irrational Exuberance. Princeton: Princeton University Press, 2000.
SHILLER, Robert J. Speculative asset prices. The American Economic Review, v. 104, n. 6, p. 1486-1517, jun. 2014. (Nobel Prize Lecture)
SHILLER, Robert J. Narrative Economics: How Stories Go Viral and Drive Major Economic Events. Princeton: Princeton University Press, 2019.