Por que os economistas não previram a crise de 2008? A pergunta, simples em sua formulação, carrega um desconforto profundo para a profissão. Os modelos macroeconômicos dominantes à época, em especial os modelos de equilíbrio geral dinâmico estocástico (DSGE) de viés novo-keynesiano (porém, assentados em microfundamentos do modelo padrão clássico como agentes representativos, trajetória linear de equilíbrio e afins), que desde Kydland e Prescott (1982) se tornaram o paradigma central da macroeconomia quantitativa, operavam com plena capacidade computacional, vasta literatura acumulada e respaldo das principais instituições acadêmicas e de política econômica do mundo. E ainda assim, quando o sistema financeiro global começou a se desfazer, a maior parte dos economistas foi apanhada de surpresa. Colander et al. (2009) argumentaram, em análise publicada logo após a crise, que essa incapacidade não foi um acidente episódico, mas o sintoma de uma limitação estrutural dos modelos convencionais: ao privilegiarem a elegância do equilíbrio e a tratabilidade analítica, esses modelos ignoraram, por design, os mecanismos pelos quais perturbações locais se propagam e se amplificam em colapsos sistêmicos. A questão que se coloca, portanto, é econométrica, mas não somente isso. É uma questão sobre como se modela um sistema inerentemente complexo.
Quando o todo não cabe na soma das partes
O conceito de sistema complexo, antes de qualquer aplicação econômica, tem raízes profundas na física e na biologia. Em 1972, o físico Philip Anderson publicou na Science um ensaio que se tornaria um dos textos fundadores do campo: "More is Different". O argumento central era aparentemente simples, mas de consequências vastas: conhecer as leis que governam os constituintes individuais de um sistema não é condição suficiente para compreender o comportamento do sistema como um todo, pois em cada nível de complexidade surgem propriedades inteiramente novas, irredutíveis às leis do nível inferior (Anderson, 1972). Psicologia não é biologia aplicada, biologia não é química aplicada, e, como a crise de 2008 deixou claro, macroeconomia não é a simples soma das decisões individuais de consumidores e firmas. Esse princípio, que Anderson formalizou para a física da matéria condensada, é o que a teoria dos sistemas complexos transformaria em programa de pesquisa interdisciplinar nas décadas seguintes.
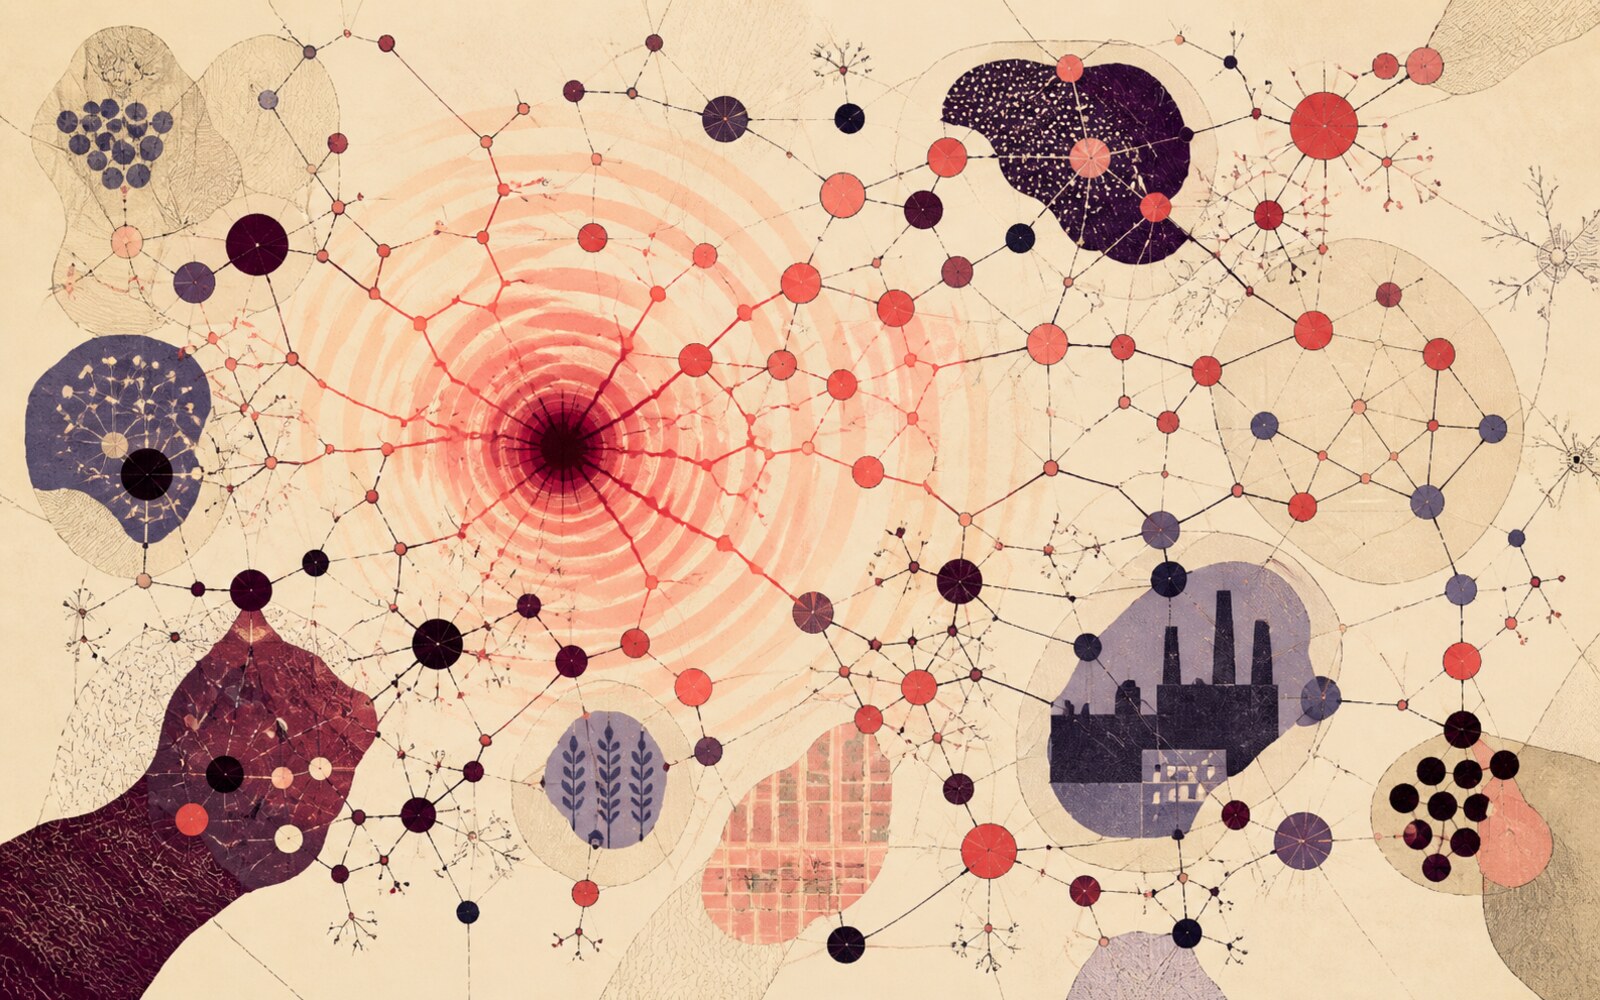
Sistemas complexos, portanto, são aqueles compostos por muitos elementos em interação cujo comportamento coletivo não pode ser deduzido diretamente das propriedades individuais de seus componentes (Mitchell, 2009). A complexidade, nesse sentido técnico, não é sinônimo de complicação: um sistema pode operar segundo regras microscópicas bastante simples e ainda assim gerar padrões macroscópicos surpreendentes, não-lineares e sensíveis às condições iniciais. Esse fenômeno é chamado de emergência, e está presente em sistemas tão distintos quanto colônias de formigas, redes neurais biológicas, ecossistemas e economias de mercado. O que os une não é o substrato físico, mas a estrutura das interações: muitos agentes, heterogêneos, adaptando-se continuamente a um ambiente que é ele próprio produto de suas ações coletivas. Holland (1995), em obra seminal sobre sistemas adaptativos complexos, identificou algumas propriedades recorrentes nesses sistemas, entre elas a não-linearidade, os fluxos de informação e a diversidade entre agentes como condições necessárias para a emergência de comportamentos coletivos que nenhum componente individual seria capaz de produzir isoladamente. Para Holland, o traço mais característico desses sistemas é precisamente a incapacidade de prever o comportamento agregado a partir da análise de suas partes, o que exige ferramentas analíticas radicalmente distintas das utilizadas pela ciência clássica.
O preço da elegância
É nesse contexto que a teoria dos sistemas complexos encontra a macroeconomia naturalmente. A macroeconomia convencional, ao menos em sua tradição dos modelos DSGE com agente representativo, responde ao desafio de agregar comportamentos individuais por meio de uma abstração elegante: firmas, consumidores e trabalhadores são sintetizados num único agente que maximiza utilidade intertemporalmente, e o equilíbrio emerge da condição de otimização desse agente sob restrições bem definidas (Kydland; Prescott, 1982). O instrumental analítico é poderoso, a microfundamentação é rigorosa e os modelos são tratáveis. O preço dessa elegância, contudo, é a supressão da heterogeneidade e das interações locais entre agentes, precisamente os canais pelos quais, como Arthur (2014) argumenta, a economia se reconfigura continuamente em resposta às próprias decisões dos agentes que a compõem.
Modelos baseados em agentes
Uma das ferramentas que a teoria dos sistemas complexos oferece para superar essa limitação é o modelo baseado em agentes (ABM, do inglês agent-based model). Epstein e Axtell (1996), em trabalho pioneiro que se tornaria referência fundadora da área, demonstraram que comportamentos sociais e econômicos complexos, como a formação de mercados e a desigualdade de renda, podem emergir espontaneamente de populações de agentes simples interagindo segundo regras locais, sem qualquer imposição de equilíbrio externo ao modelo. No ABM, múltiplos agentes heterogêneos interagem entre si e com o ambiente segundo regras individuais de comportamento, e o resultado macroeconômico emerge dessas interações descentralizadas, exatamente como a ordem emerge de colônias de insetos descritas por Mitchell (2009): nenhuma formiga conhece o plano da colônia, e ainda assim a colônia funciona. Farmer e Foley (2009) defenderam, nesse sentido, que o ABM oferece uma estrutura capaz de capturar os efeitos de rede, as heterogeneidades e os feedbacks não-lineares que os modelos convencionais sistematicamente ignoram, tornando-o um instrumento mais realista para a análise de instabilidades financeiras e para a avaliação de políticas econômicas em ambientes de alta incerteza.
Choques locais, efeitos agregados
A segunda contribuição relevante dos sistemas complexos à macroeconomia diz respeito à origem das flutuações agregadas. A pergunta clássica da teoria dos ciclos de negócios é por que choques aparentemente pequenos e localizados são capazes de produzir recessões tão amplas e sincronizadas. A resposta convencional, inaugurada por Kydland e Prescott (1982) nos modelos de ciclos reais de negócios e posteriormente incorporada aos modelos novo-keynesianos, recorre a choques de produtividade agregados ou a fricções nominais e reais que se propagam de forma simétrica pela economia. A abordagem de redes, dentro do paradigma dos sistemas complexos, oferece uma resposta complementar e matematicamente rigorosa: choques idiossincráticos setoriais podem gerar flutuações agregadas significativas quando a economia apresenta uma estrutura de insumo-produto assimétrica, na qual determinados setores ocupam posições centrais na rede de produção (Acemoglu et al., 2012). Acemoglu et al. (2012), em publicação na Econometrica, formalizaram esse mecanismo, demonstrando que a taxa de decaimento da volatilidade agregada é determinada pela topologia da rede de ligações intersetoriais. Em outras palavras, se poucos setores funcionam como fornecedores críticos de uma longa cadeia produtiva, um choque localizado nesses nós se propaga em efeito cascata pelo restante da economia, gerando contrações que modelos convencionais de equilíbrio parcial teriam dificuldades de explicar e antecipar, e que só se tornam inteligíveis quando a economia é tratada como o que ela de fato é: um sistema complexo.
Heterogeneidade e modelos HANK
O que unifica essas duas contribuições é uma visão da economia como um sistema no qual a estrutura das interações importa tanto quanto os incentivos individuais. Adotar essa perspectiva não significa abandonar o rigor analítico da teoria econômica convencional, tampouco rejeitar a microfundamentação que confere à disciplina seu poder explicativo. Significa, antes, reconhecer que certos fenômenos macroeconômicos, entre eles crises financeiras, ciclos de negócios e concentração de mercado, emergem de dinâmicas que os modelos de equilíbrio representativo capturam de forma incompleta, e que ferramentas complementares estão disponíveis para quem estiver disposto a utilizá-las. Como Anderson (1972) demonstrou há mais de cinquenta anos para a física: em cada novo nível de complexidade, leis inteiramente novas precisam ser construídas. A macroeconomia, ao incorporar os sistemas complexos, está fazendo exatamente isso. Atualmente, os modelos DSGE foram massivamente atualizados para incorporar heterogeneidade entre agentes, em resposta precisamente às críticas que a crise de 2008 tornou impossível de ignorar. A geração mais recente desses modelos, conhecida como modelos HANK (do inglês Heterogeneous Agent New Keynesian), combina a estrutura novo-keynesiana convencional com distribuições realistas de renda e riqueza entre os agentes, abandonando o pressuposto do agente representativo em favor de uma economia populada por famílias com diferentes propensões marginais a consumir, diferentes níveis de liquidez e diferentes graus de exposição a choques de renda. Kaplan, Moll e Violante (2018), em artigo publicado na American Economic Review, demonstraram que, nesses modelos, os efeitos indiretos de uma política monetária, operando via demanda agregada e mercado de trabalho, superam amplamente os efeitos diretos de substituição intertemporal que dominam os modelos com agente representativo, uma conclusão que só se torna possível quando a heterogeneidade dos agentes é levada a sério. O DSGE não foi descartado, muito ao contrário, foi atualizado e conduzido a crescer na direção que os sistemas complexos sempre apontaram: a de que a estrutura da heterogeneidade importa, e que ignorá-la não é uma simplificação inócua, mas uma distorção do mecanismo que se pretende modelar. A economia neoclássica, portanto, ao incorporar a estrutura teória de sistemas complexos em sua modelagem, tornou-se mais sólida e eficiente na sua tarefa de previsão, aperfeiçoando a microfundamentação e incorporando maior grau de realismo no modelo final. As ciências econômicas agradecem!
Referências
ACEMOGLU, Daron; CARVALHO, Vasco M.; OZDAGLAR, Asuman; TAHBAZ-SALEHI, Alireza. The network origins of aggregate fluctuations. Econometrica, v. 80, n. 5, p. 1977-2016, set. 2012.
ANDERSON, Philip W. More is different: broken symmetry and the nature of the hierarchical structure of science. Science, v. 177, n. 4047, p. 393-396, ago. 1972.
ARTHUR, W. Brian. Complexity and the Economy. Oxford: Oxford University Press, 2014.
COLANDER, David; FÖLLMER, Hans; HAAS, Armin; GOLDBERG, Michael; JUSELIUS, Katarina; KIRMAN, Alan; LUX, Thomas; SLOTH, Birgitte. The financial crisis and the systemic failure of the economics profession. Critical Review, v. 21, n. 2-3, p. 249-267, 2009.
EPSTEIN, Joshua M.; AXTELL, Robert L. Growing Artificial Societies: Social Science from the Bottom Up. Cambridge: MIT Press, 1996.
FARMER, J. Doyne; FOLEY, Duncan. The economy needs agent-based modelling. Nature, v. 460, n. 7256, p. 685-686, ago. 2009.
HOLLAND, John H. Hidden Order: How Adaptation Builds Complexity. Reading: Addison-Wesley, 1995.
KYDLAND, Finn E.; PRESCOTT, Edward C. Time to build and aggregate fluctuations. Econometrica, v. 50, n. 6, p. 1345-1370, nov. 1982.
MITCHELL, Melanie. Complexity: A Guided Tour. Nova York: Oxford University Press, 2009.
KAPLAN, Greg; MOLL, Benjamin; VIOLANTE, Giovanni L. Monetary policy according to HANK. American Economic Review, v. 108, n. 3, p. 697-743, mar. 2018.